Domain schlaflabor24.de kaufen?
Wir ziehen mit dem Projekt
schlaflabor24.de um.
Sind Sie am Kauf der Domain
schlaflabor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlaflabor24.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Rockit, Schlaftherapie, WooshhHelfen Sie Ihrem Baby beim Einschlafen mit WOOSHH - dem Schlafberuhiger. Mit 8 verschiedenen beruhigenden Klängen hilft diese kleine Klangmaschine Ihrem Baby, schnell einzuschlafen. Das WOOSHH dämpft die Umgebungsgeräusche und bietet wissenschaftlich erwiesene beruhigende Klänge, damit Ihr Baby in kürzester Zeit einschläft. - Speziell aufgenommene beruhigende Klänge garantieren einen friedlichen Schlaf. - Wählen Sie aus 8 Klängen und 4 Lautstärkestufen - finden Sie die perfekte beruhigende Umgebung für Ihr Baby. - WOOSHH ist so klein, dass es immer in Ihre Tasche passt - nehmen Sie es überall hin mit. - Das vielseitige Design ermöglicht es Ihnen, den WOOSHH überall zu platzieren oder anzuhängen - ausserhalb der Reichweite Ihres Babys. - Wiederaufladbar, so dass keine Batterien benötigt werden - verwenden Sie einfach das mitgelieferte USB-Kabel zum Aufladen von WOOSHH. - Stellen Sie den WOOSHH auf den 1-Stunden-Modus für ein angenehmes Nickerchen oder einen Mittagsschlaf. Schalten Sie auf den 10-Stunden-Modus für eine wunderbar erholsame Nacht. Die Wissenschaft hinter WOOSHH Bei der Entwicklung von WOOSHH wurden fortschrittliche Mischtechniken eingesetzt, um eine hohe Klangqualität aus einem kleinen Lautsprecher zu erzeugen. Die 8 verschiedenen Geräusche wurden speziell aufgenommen und ken nachweislich beruhigend auf Babys. Die 8 beruhigenden Klänge von WOOSHH WOOSHH hat verschiedene Suspensionsgeräusche.34,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fietze, Ingo: SchlafapnoeSchlafapnoe , Symptome erkennen, die Schlafstörung behandeln und zu einem erholsamen Schlaf finden , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20240410, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Fietze, Ingo, Seitenzahl/Blattzahl: 122, Abbildungen: 10 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Diseases / General~HEALTH & FITNESS / Sleep & Sleep Disorders, Keyword: APAP; Apnoe; Atemaussetzer; Atemgeräusche; Atemmaske; Atemwege; BIPAP; Beatmung; CPAP; Konzentrationsschwäche; Kopfschmerzen; Müdigkeit; Nasenpolypen; OSA; OSAS; SAS; Schlafapnoe; Schläfrigkeit; Schnarchen; Schnarchschiene; Tagesmüdigkeit; Zungenschrittmacher; obstruktiv, Fachschema: Anatomie (des Menschen) / Sachbuch~Körper (des Menschen), Fachkategorie: Umgang mit Krankheit~Umgang mit / Ratgeber zu Schlafbeschwerden, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Popular medicine and health: the human body, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 212, Breite: 157, Höhe: 11, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
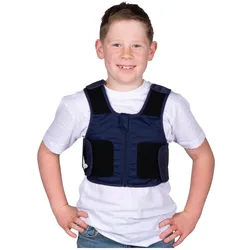
Squease, Schlaftherapie, DruckwesteDie Squease Druckweste ist eine innovative Einschlafhilfe, die durch gezielten Druck auf den Oberkörper ein Gefühl von Geborgenheit und Sicherheit vermittelt. Ähnlich wie eine Umarmung, fördert sie die Entspannung und hilft, Stress sowie Angstzustände zu reduzieren. Die Weste ist besonders nützlich für Personen mit sensorischer Überempfindlichkeit oder Überlastung, da sie die Körperwahrnehmung und Konzentration unterstützt. Der Druck kann einfach über eine Handpumpe reguliert werden, sodass jede*r die für sich passende Intensität einstellen kann. Auch in aufgepumptem Zustand lässt sich die Weste diskret unter der Kleidung tragen, was sie zu einer praktischen Lösung für den Alltag macht. Die Squease Druckweste ist für verschiedene Altersgruppen und Bedürfnisse geeignet und bietet eine wertvolle Unterstützung beim Einschlafen und Entspannen. - Beruhigender Druck ähnlich einer Umarmung - Regulierbarer Druck für individuellen Komfort - Diskret tragbar unter der Kleidung - Fördert Entspannung und Konzentration.367,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquilea, Schlaftherapie, SonoAquilea Sono 1,95 mg 30 Tabletten ist ein Nahrungsergänzungsmittel, das speziell entwickelt wurde, um einen erholsamen Schlaf und natürliche Entspannung zu unterstützen. Jede Tablette enthält 1,95 mg Melatonin, ein Hormon, das natürlicherweise im Körper produziert wird und hilft, den Schlaf-Wach-Rhythmus zu regulieren. Dieses Supplement ist für Erwachsene gedacht, die gelegentlich Schlafprobleme haben oder gesunde Schlafmuster aufrechterhalten möchten. Das Produkt liegt in praktischer Tablettenform vor, mit 30 Tabletten pro Packung, was etwa einem Monat täglicher Anwendung entspricht. Melatonin signalisiert dem Körper, dass es Zeit ist, sich auf den Schlaf vorzubereiten, und hilft, die Zeit zum Einschlafen zu verkürzen und den natürlichen zirkadianen Rhythmus des Körpers zu unterstützen. Die Tabletten sind leicht zu schlucken und sollten etwa 30-60 Minuten vor dem Schlafengehen eingenommen werden. Aquilea Sono wird nach strengen Qualitätskontrollstandards hergestellt, um eine konsistente Dosierung und Reinheit zu gewährleisten. Das Produkt enthält kein Gluten, was es für Personen mit Glutenempfindlichkeit geeignet macht. Jede Tablette ist präzise dosiert, um die optimale Menge Melatonin zur Unterstützung des Schlafes bereitzustellen, ohne morgendliche Müdigkeit zu verursachen. Das Supplement ist für die kurzfristige Anwendung während Phasen von Schlafstörungen oder beim Anpassen an neue Schlafrhythmen, wie während Reisen oder Schichtarbeit, gedacht. Die kompakte Verpackung macht es praktisch für Reisen oder die tägliche Anwendung zu Hause. Lagern Sie es an einem kühlen, trockenen Ort, fern von direkter Sonneneinstrahlung, um die Produktintegrität zu erhalten. Wie bei jedem Supplement sollten Sie vor der Anwendung einen Gesundheitsfachmann konsultieren, insbesondere wenn Sie bestehende Erkrankungen haben oder andere Medikamente einnehmen. Das Produkt ist nicht für Kinder oder schwangere Frauen ohne medizinische Aufsicht vorgesehen.26,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Rockit, Schlaftherapie, WooshhHelfen Sie Ihrem Baby beim Einschlafen mit WOOSHH - dem Schlafberuhiger. Mit 8 verschiedenen beruhigenden Klängen hilft diese kleine Klangmaschine Ihrem Baby, schnell einzuschlafen. Das WOOSHH dämpft die Umgebungsgeräusche und bietet wissenschaftlich erwiesene beruhigende Klänge, damit Ihr Baby in kürzester Zeit einschläft. - Speziell aufgenommene beruhigende Klänge garantieren einen friedlichen Schlaf. - Wählen Sie aus 8 Klängen und 4 Lautstärkestufen - finden Sie die perfekte beruhigende Umgebung für Ihr Baby. - WOOSHH ist so klein, dass es immer in Ihre Tasche passt - nehmen Sie es überall hin mit. - Das vielseitige Design ermöglicht es Ihnen, den WOOSHH überall zu platzieren oder anzuhängen - ausserhalb der Reichweite Ihres Babys. - Wiederaufladbar, so dass keine Batterien benötigt werden - verwenden Sie einfach das mitgelieferte USB-Kabel zum Aufladen von WOOSHH. - Stellen Sie den WOOSHH auf den 1-Stunden-Modus für ein angenehmes Nickerchen oder einen Mittagsschlaf. Schalten Sie auf den 10-Stunden-Modus für eine wunderbar erholsame Nacht. Die Wissenschaft hinter WOOSHH Bei der Entwicklung von WOOSHH wurden fortschrittliche Mischtechniken eingesetzt, um eine hohe Klangqualität aus einem kleinen Lautsprecher zu erzeugen. Die 8 verschiedenen Geräusche wurden speziell aufgenommen und ken nachweislich beruhigend auf Babys. Die 8 beruhigenden Klänge von WOOSHH WOOSHH hat verschiedene Suspensionsgeräusche.34,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fietze, Ingo: SchlafapnoeSchlafapnoe , Symptome erkennen, die Schlafstörung behandeln und zu einem erholsamen Schlaf finden , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 20240410, Produktform: Kartoniert, Beilage: Broschiert (KB), Autoren: Fietze, Ingo, Seitenzahl/Blattzahl: 122, Abbildungen: 10 Abbildungen, Themenüberschrift: HEALTH & FITNESS / Diseases / General~HEALTH & FITNESS / Sleep & Sleep Disorders, Keyword: APAP; Apnoe; Atemaussetzer; Atemgeräusche; Atemmaske; Atemwege; BIPAP; Beatmung; CPAP; Konzentrationsschwäche; Kopfschmerzen; Müdigkeit; Nasenpolypen; OSA; OSAS; SAS; Schlafapnoe; Schläfrigkeit; Schnarchen; Schnarchschiene; Tagesmüdigkeit; Zungenschrittmacher; obstruktiv, Fachschema: Anatomie (des Menschen) / Sachbuch~Körper (des Menschen), Fachkategorie: Umgang mit Krankheit~Umgang mit / Ratgeber zu Schlafbeschwerden, Warengruppe: TB/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Popular medicine and health: the human body, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 212, Breite: 157, Höhe: 11, Gewicht: 284, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Squease, Schlaftherapie, DruckwesteDie Squease Druckweste ist eine innovative Einschlafhilfe, die durch gezielten Druck auf den Oberkörper ein Gefühl von Geborgenheit und Sicherheit vermittelt. Ähnlich wie eine Umarmung, fördert sie die Entspannung und hilft, Stress sowie Angstzustände zu reduzieren. Die Weste ist besonders nützlich für Personen mit sensorischer Überempfindlichkeit oder Überlastung, da sie die Körperwahrnehmung und Konzentration unterstützt. Der Druck kann einfach über eine Handpumpe reguliert werden, sodass jede*r die für sich passende Intensität einstellen kann. Auch in aufgepumptem Zustand lässt sich die Weste diskret unter der Kleidung tragen, was sie zu einer praktischen Lösung für den Alltag macht. Die Squease Druckweste ist für verschiedene Altersgruppen und Bedürfnisse geeignet und bietet eine wertvolle Unterstützung beim Einschlafen und Entspannen. - Beruhigender Druck ähnlich einer Umarmung - Regulierbarer Druck für individuellen Komfort - Diskret tragbar unter der Kleidung - Fördert Entspannung und Konzentration.367,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Squease, Schlaftherapie, DruckwesteDie Squease Druckweste ist eine innovative Einschlafhilfe, die durch gezielten Druck auf den Oberkörper ein Gefühl von Geborgenheit und Sicherheit vermittelt. Ähnlich wie eine Umarmung, fördert sie die Entspannung und hilft, Stress sowie Angstzustände zu reduzieren. Die Weste ist besonders nützlich für Personen mit sensorischer Überempfindlichkeit oder Überlastung, da sie die Körperwahrnehmung und Konzentration unterstützt. Der Druck kann einfach über eine Handpumpe reguliert werden, sodass jede Person den für sich optimalen Tiefendruck einstellen kann. Auch in aufgepumptem Zustand lässt sich die Weste diskret unter der Kleidung tragen, was sie zu einer praktischen Lösung für den Alltag macht. Die Squease Druckweste ist somit eine wertvolle Unterstützung für Menschen mit verschiedenen Herausforderungen, darunter Autismus-Spektrum-Störungen und Aufmerksamkeitsdefizit-Hyperaktivitätsstörungen. - Beruhigender Druck wie eine Umarmung - Regulierbarer Druck für individuellen Komfort - Fördert Entspannung und Schlafqualität - Diskret tragbar unter der Kleidung.367,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.